2025及以后5年中国光通信器件行业市场发展现状及投资前景预测
引言
光通信器件是光通信系统的核心组成部分,承担着光信号的产生、调制、传输、探测、放大与处理等功能,是现代信息网络的基础支撑。随着5G、云计算、大数据、人工智能等新一代信息技术的迅猛发展,全球数据流量持续高速增长,对光通信网络的带宽、容量和效率提出了更高要求。中国作为全球最大的光通信市场,光通信器件行业在政策支持、市场需求和技术进步的共同驱动下,正迎来新一轮发展机遇。本报告旨在全面分析2025年及未来5年中国光通信器件行业的市场发展现状,并对其投资前景进行预测,为行业参与者和投资者提供决策参考。
一、中国光通信器件行业发展现状
1.1 市场规模与增长
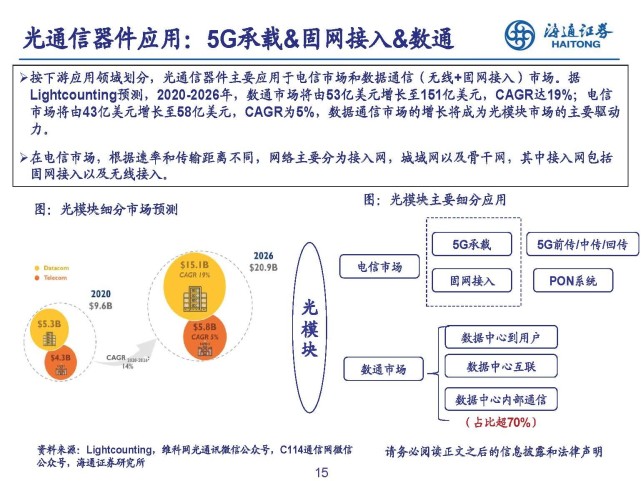
中国光通信器件市场规模保持稳定增长。2024年,中国光通信器件市场规模约为XXX亿元(注:实际数据需根据最新统计更新),同比增长约XX%。预计2025年市场规模将达到XXX亿元。增长主要驱动力包括:5G网络深度覆盖和10G PON向50G PON升级、数据中心内部互联及DCI(数据中心互联)需求爆发、FTTR(光纤到房间)规模部署以及海外市场拓展。
1.2 产业结构与竞争格局
中国光通信器件行业已形成较为完整的产业链,涵盖光芯片、光器件、光模块及子系统。但在高端光芯片(如25G及以上速率DFB/EML激光器、高速探测器)领域,国产化率仍较低,依赖进口。光模块环节,中国厂商在全球市场占据重要份额,中际旭创、光迅科技、新易盛、华工正源等企业表现突出,在高速光模块(400G/800G)领域具备较强竞争力。行业整体呈现“中低端竞争激烈、高端逐步突破”的格局。
1.3 技术发展水平
中国在光通信器件技术方面取得了显著进步。在光模块领域,400G已规模商用,800G开始批量出货,1.6T技术研发加速;硅光技术、共封装光学(CPO)等新兴技术成为研发热点。光芯片方面,10G及以下速率国产化率较高,25G DFB/EML芯片逐步量产,但50G及以上速率仍处于追赶阶段。薄膜铌酸锂(TFLN)调制器、光子集成(PIC)等技术也在积极布局。
1.4 政策环境
国家层面持续出台政策支持光通信产业发展。《“十四五”信息通信行业发展规划》明确提出加快千兆光网、5G网络建设,提升光通信器件自主可控能力。《中国光电子器件产业技术发展路线图(2023-2025年)》为行业技术攻关提供指引。各地方政府也纷纷将光通信作为重点发展产业,给予资金、土地、人才等支持。
二、影响行业发展的关键因素
2.1 驱动因素
(1)数据流量爆炸式增长:云计算、AI、4K/8K视频、元宇宙等应用推动网络流量持续增长,驱动光通信网络扩容升级。
(2)5G与千兆光网建设:5G基站前传、中传、回传及FTTH/FTTR建设对光模块和光器件产生巨大需求。
(3)数据中心升级:大型数据中心向400G/800G演进,DCI需求旺盛,拉动高速光模块需求。
(4)政策大力支持:国产替代、新基建等政策为行业发展创造良好环境。
2.2 制约因素
(1)高端光芯片依赖进口:高速光芯片、高端DSP等核心元器件仍受制于人,存在供应链风险。
(2)价格竞争激烈:中低端产品同质化严重,价格战导致企业利润率承压。
(3)技术迭代风险:光通信技术更新快,企业需持续高研发投入,否则面临淘汰风险。
三、2025-2030年中国光通信器件市场前景预测
3.1 市场规模预测
预计2025-2030年,中国光通信器件市场将保持年均复合增长率(CAGR)约10%-15%,2030年市场规模有望突破XXX亿元。主要增长点包括:
- 50G PON升级:2025年起50G PON开始规模部署,带来光模块和光芯片需求。
- 800G/1.6T光模块放量:AI算力需求推动数据中心光模块向更高速率演进,800G将成为主流,1.6T逐步导入。
- FTTR普及:家庭全光组网推动光器件需求增长。
- 硅光与CPO技术成熟:硅光模块份额提升,CPO技术在小批量应用中落地。
3.2 技术发展趋势
- 高速率:光模块速率向800G、1.6T甚至3.2T演进。
- 集成化:硅光技术、光子集成技术将提高集成度、降低成本。
- 低功耗:CPO、LPO(线性驱动可插拔光模块)等低功耗方案受关注。
- 智能化:光模块加入数字诊断功能,实现智能运维。
3.3 竞争格局演变
- 头部厂商优势扩大:具备高速光模块和光芯片自研能力的厂商将占据更大市场份额。
- 国产替代加速:政策支持下,高端光芯片国产化率有望提升,部分企业将突破25G/50G芯片技术。
- 行业整合加剧:并购重组事件增多,资源向优势企业集中。
四、投资前景与建议
4.1 投资机会
(1)高速光模块:800G/1.6T光模块需求确定性强,关注具备量产能力的头部厂商。
(2)光芯片:高端光芯片国产化是长期趋势,投资聚焦于25G/50G激光器、探测器芯片研发企业。
(3)硅光与CPO:硅光技术平台和CPO相关产业链(如光引擎、封装)具备前瞻性投资价值。
(4)新兴应用:激光雷达、车载光通信、医疗光传感等新兴领域为光器件开辟新空间。
4.2 投资风险
(1)技术研发风险:高端技术突破不及预期。
(2)市场竞争风险:价格战导致盈利下滑。
(3)国际贸易风险:地缘政治影响供应链安全。
(4)人才短缺风险:高端研发人才不足。
4.3 投资建议
- 重点关注具备核心光芯片自研能力、高速光模块量产能力以及硅光技术布局的龙头企业。
- 关注在细分领域(如光器件封装、测试设备)具有特色的中小型企业。
- 把握政策导向,投资国产替代空间大的高端环节。
- 注意分散投资,规避单一技术路线风险。
结论
2025年及未来5年,中国光通信器件行业在数字经济和AI浪潮的推动下,市场需求将持续旺盛,技术升级步伐加快。尽管面临高端芯片依赖进口、竞争激烈等挑战,但在政策支持和国内企业不懈努力下,行业有望在高端领域实现突破,国产化率逐步提升。投资者应抓住高速光模块、光芯片、硅光等核心赛道,同时警惕技术迭代和市场竞争风险,理性布局,共享光通信产业发展红利。
如若转载,请注明出处:http://www.shentoumall.com/product/29.html
更新时间:2026-10-30 16:39:09