连续9年净资产收益率超14%,这家百亿市值光器件龙头是否值得关注?
在光通信器件领域,有一家公司连续9年净资产收益率(ROE)超过14%,市值稳定在百亿级别,其财务表现和行业地位引发市场关注。本文将从业务模式、行业前景、财务健康度及潜在风险等维度,分析这家光器件龙头股的投资价值。
一、业务定位:光通信器件的“卖铲人”
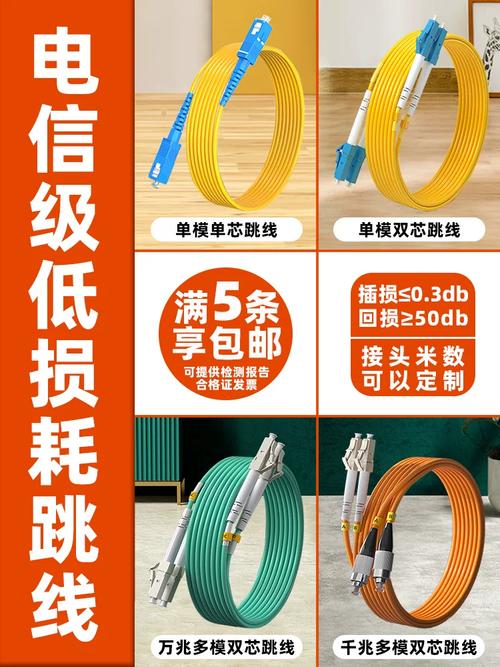
光通信器件是光纤网络建设的核心环节,包括光模块、光芯片、光纤连接器等。该公司深耕光器件领域多年,产品覆盖数据中心、电信网络和光纤接入等场景。随着全球数据流量爆发、5G部署及云计算扩张,光器件需求持续增长。公司作为上游供应商,受益于行业β增长,同时通过技术升级和客户绑定获取α收益。
二、行业前景:需求确定性强,但竞争激烈
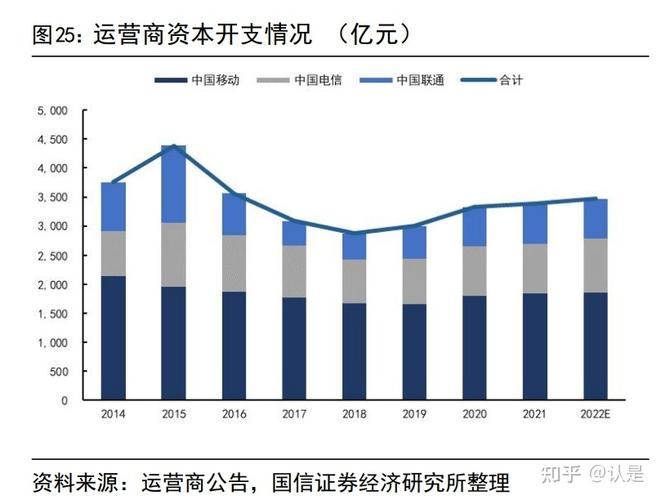
光通信行业长期逻辑清晰:数据流量年均增速超30%,数据中心互联(DCI)和相干光模块需求旺盛。据LightCounting预测,2025年全球光模块市场将突破200亿美元。硅光技术、CPO(共封装光学)等创新推动产业升级。行业竞争激烈,华为、中兴等设备商自研芯片,海外巨头II-VI、Lumentum等占据高端市场,公司需持续研发投入以保持份额。
三、财务健康度:ROE连续9年超14%的含金量
ROE是衡量盈利能力的核心指标。连续9年超14%,意味着公司具备稳定的盈利模式和良好的资本效率。具体拆解:
- 净利率:维持在15%左右,高于行业平均,反映成本控制和产品附加值。
- 资产周转率:受益于轻资产运营,周转率约0.8,运营效率较高。
- 权益乘数:资产负债率约40%,财务杠杆适中,无重大偿债风险。
经营性现金流净额常年为正,且与净利润匹配度高,盈利质量扎实。
四、潜在风险:估值与成长性的平衡
- 估值水平:当前市盈率(TTM)约30倍,处于历史中低位,但对比行业增速,PEG约1.2,估值合理略偏贵。
- 技术迭代风险:光芯片高速率升级(如800G/1.6T)需持续资本开支,若研发落后可能丢失份额。
- 客户集中度:前五大客户收入占比超60%,依赖大客户订单波动。
- 宏观经济:若数据中心资本开支放缓,短期业绩承压。
五、结论:值得关注,但需择时
该公司凭借稳定的ROE、行业红利和财务稳健性,具备长期跟踪价值。但光器件行业周期性强,当前处于5G建设后周期与AI算力需求爆发交替期,建议投资者关注以下信号:
- 季度营收增速是否回升至20%以上;
- 800G光模块量产进展;
- 研发费用率是否维持10%以上。
若估值回调至25倍PE以下,可逐步布局。这是一家“隐形冠军”型公司,适合稳健型投资者在合理价格区间关注。
(注:本文仅作分析,不构成投资建议。)
如若转载,请注明出处:http://www.shentoumall.com/product/7.html
更新时间:2026-10-30 21:28:12