博创科技 中国集成光电子器件领跑者,光通信领域的璀璨明星
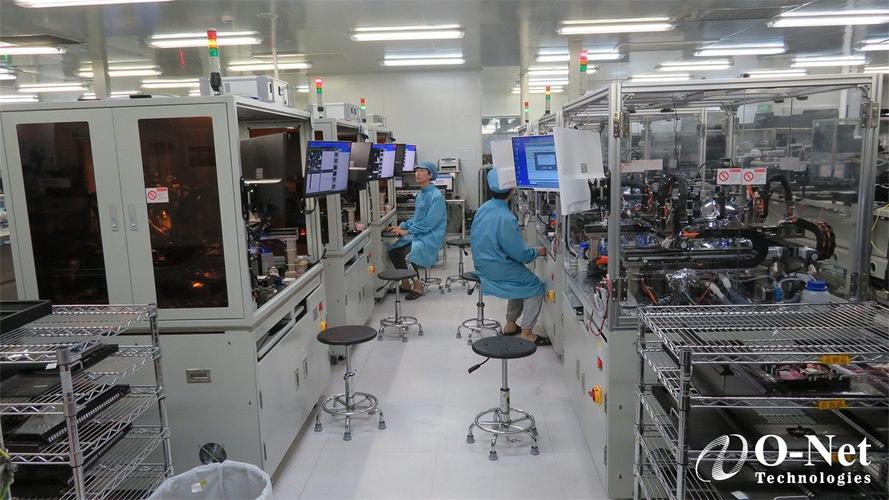
在数字经济浪潮席卷全球的今天,光通信作为信息社会的“神经中枢”,其重要性日益凸显。而在中国光通信器件的竞技场上,博创科技(股票代码:300548)无疑是一颗耀眼的明星。作为中国集成光电子器件的领跑者,博创科技深耕光通信领域,以光通信器件为核心,正迎来前所未有的发展机遇。
光通信赛道:长坡厚雪,确定性增长
随着5G网络的规模化部署、千兆光网的普及、数据中心的大规模建设以及AI算力需求的爆发,光通信行业景气度持续上行。光器件作为光通信系统的核心组成部分,市场需求旺盛。据行业机构预测,全球光器件市场规模将持续保持高速增长,尤其是高速率、集成化、低功耗的光电子器件,成为稀缺资源。博创科技凭借深厚的技术积累和前瞻性布局,牢牢卡位这一黄金赛道。
博创科技:集成光电子器件的领跑者
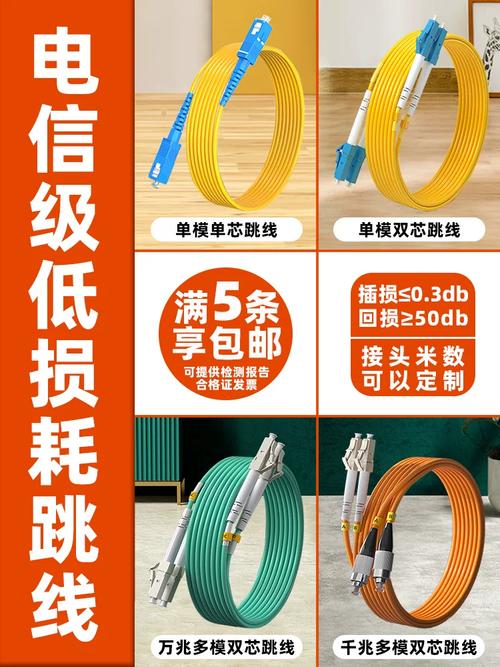
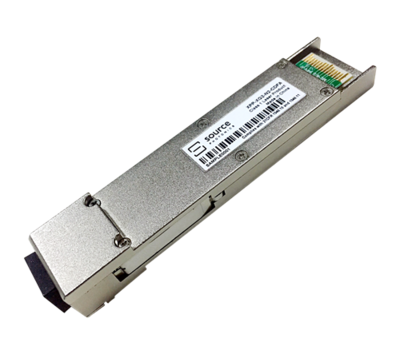
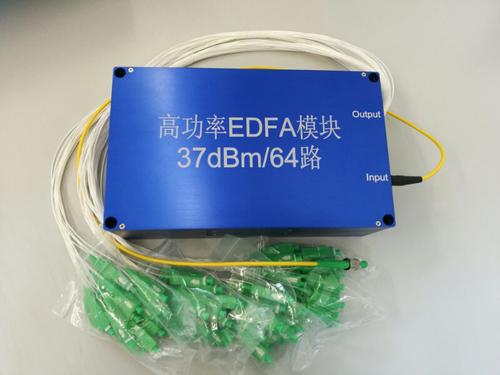
博创科技成立于2003年,专注于集成光电子器件的研发、生产和销售,是国内最早从事光通信器件研发的企业之一。公司产品涵盖光发射器件、光接收器件、光收发模块、光放大器及子系统等,广泛应用于光纤到户、数据中心、5G承载网、城域网及骨干网等领域。
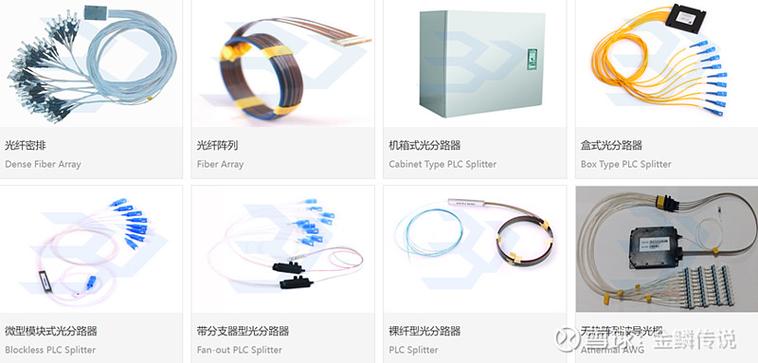
与单纯的光模块封装企业不同,博创科技的核心竞争力在于其“集成光电子”技术平台。公司掌握了PLC(平面光波导)、MEMS(微机电系统)、硅光子等多种集成技术,能够为客户提供高度定制化、高可靠性、小型化的光器件解决方案。这种技术壁垒使得博创科技在高端光器件市场具备难以替代的地位。
核心优势:技术驱动,客户黏性强
- 技术领先,自主研发:博创科技拥有国家级博士后科研工作站和省级企业研究院,研发投入常年保持高位。公司在无源光器件和有源光器件领域均拥有自主知识产权,尤其是在硅光子技术方面,已实现高速光引擎的突破,为未来高速率光模块的竞争奠定了坚实基础。
- 客户优质,合作稳固:公司下游客户覆盖了国内外主流通信设备商和互联网厂商,包括华为、中兴、诺基亚、谷歌等。光器件行业认证壁垒高,客户切换成本大,博创科技与核心客户形成了长期稳定的合作关系,订单能见度高。
- 产能释放,业绩弹性:公司持续扩大产能,尤其是高速光模块和硅光引擎产线。随着5G建设提速和数据中心需求爆发,公司产能利用率提升,规模效应显现,业绩有望迎来加速释放。
财务稳健,成长可期
从财务数据来看,博创科技营收和净利润保持稳健增长。即便在宏观经济波动和行业竞争加剧的背景下,公司依然保持了较高的毛利率水平,体现了强大的产品竞争力和成本控制能力。随着高速率产品占比提升,公司盈利能力有望进一步增强。
风险提示
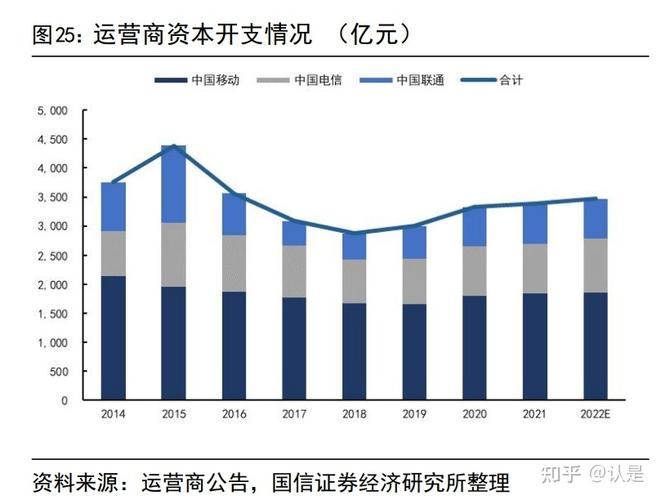
尽管前景广阔,但投资者也需关注以下风险:光通信行业技术迭代快,若公司研发进展不及预期,可能失去竞争优势;行业竞争加剧可能导致产品价格下降;下游资本开支波动可能影响短期业绩。
###
博创科技作为中国集成光电子器件的领跑者,深耕光通信领域多年,技术底蕴深厚,客户资源优质,产能布局领先。在光通信行业高景气的大背景下,公司有望凭借核心技术和产品优势,实现持续快速成长。对于长期投资者而言,博创科技不失为光通信赛道中值得重点关注的优质标的。
(注:本文仅作行业与公司分析,不构成投资建议。股市有风险,投资需谨慎。)
如若转载,请注明出处:http://www.shentoumall.com/product/8.html
更新时间:2026-10-30 19:45:19