2021年全球光通信器件外壳行业调研及趋势分析报告
一、报告概述
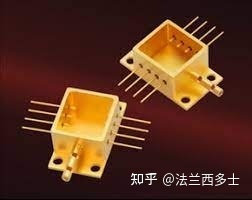
光通信器件外壳是光通信产业链中的关键配套环节,主要承担机械支撑、光学对准、气密性保护、散热管理及电磁屏蔽等功能,广泛应用于光收发模块、光放大器、光开关、波分复用器、光探测器等器件封装。2021年,全球光通信器件外壳行业在数据中心扩容、5G网络深度覆盖及千兆光网建设的共同驱动下保持稳健增长态势。环洋市场咨询基于对全球主要厂商、下游需求及区域市场的系统调研,发布本报告,旨在梳理2021年行业发展现状并研判未来趋势。
二、2021年市场规模与增长情况
2021年全球光通信器件外壳市场规模约为数十亿美元量级,同比增长率保持在中高个位数区间。从产品结构看,金属外壳(含可伐合金、不锈钢、铝合金)仍占据主导地位,主要得益于其优异的气密性与散热性能;陶瓷外壳在高可靠性场景(如电信核心网、军工航天)中占比稳步提升;塑料外壳则凭借成本优势在中低速率器件领域保持一定份额。从封装形式看,蝶形封装、BOX封装、TO封装及COB/COC方案各有应用场景,其中BOX封装因适配高速率光模块需求增长较快,对高精度金属外壳的需求形成正向拉动。
三、区域市场格局
亚太地区是全球光通信器件外壳最大的生产与消费区域,中国既是主要制造基地也是重要需求市场,光模块厂商集聚效应明显;日本、韩国在高端陶瓷外壳与精密金属件领域具备较强技术积累。北美市场以数据中心和电信设备升级需求为主,对高可靠性、高速率封装外壳的需求突出。欧洲市场受数字基础设施政策推动,需求保持平稳增长。从供给端看,全球核心厂商集中度较高,头部企业通过长期客户认证、模具与工艺积累形成较强壁垒,中小厂商则更多聚焦细分封装类型或区域市场。
四、驱动力与制约因素
需求侧的主要驱动力包括:全球数据中心资本开支上行带动高速光模块放量;5G基站建设与承载网升级推动电信侧光器件需求;千兆光网与FTTH持续推进;以及硅光、共封装光学等新技术对封装外壳提出新要求并催生增量市场。制约因素方面,原材料价格波动(尤其是可伐合金、陶瓷粉体等)对成本控制形成压力;高端外壳在气密性、尺寸精度、热膨胀系数匹配等方面工艺难度大,产能爬坡周期较长;地缘政治与供应链区域化趋势也在一定程度上影响全球产能布局与交货周期。
五、竞争格局与技术动态
2021年行业竞争格局总体稳定,头部厂商凭借客户绑定、垂直整合能力(如具备冲压、电镀、钎焊、玻璃封接全流程工艺)保持领先。技术动态方面,小型化、高密度封装趋势明显,外壳产品向更小尺寸、更高引脚密度演进;散热需求提升推动高导热材料与结构设计创新;气密性标准趋严,对封接工艺与检测手段提出更高要求;硅光与CPO方向的探索使外壳由单一保护件向集成化封装平台演进值得关注。
六、趋势研判
展望后续,环洋市场咨询认为全球光通信器件外壳行业将呈现以下趋势:一是需求结构向高速率、高可靠性倾斜,BOX与陶瓷封装相关外壳增速有望高于行业平均;二是供应链区域化与本地化配套诉求增强,区域性产能布局或加速;三是材料与工艺创新成为差异化竞争核心,高导热、低CTE、低成本方案并行发展;四是行业集中度或进一步提升,具备全流程工艺能力与快速响应能力的企业将占据更有利位置。整体而言,光通信器件外壳行业将伴随光通信基础设施建设与速率升级持续演进,保持中长期稳健增长。
七、
本报告通过对2021年全球光通信器件外壳行业的市场调研,系统呈现了行业规模、结构、区域分布、竞争态势和技术方向。对于产业链参与者而言,把握高速率封装需求带来的结构机遇、强化工艺与材料能力、并为供应链区域化做好布局,将是未来赢得竞争的关键。
如若转载,请注明出处:http://www.shentoumall.com/product/42.html
更新时间:2026-10-30 09:09:21