光通信高景气下的光迅科技 黑马成色几何?
随着全球数字化进程加速、AI算力需求爆发以及5G/全光网络建设的深入推进,光通信行业正步入高度景气周期。作为国内光通信器件领域的龙头企业,光迅科技(Accelink)能否在这一轮浪潮中脱颖而出,成为名副其实的“黑马”?本文将从行业趋势、公司竞争力、潜在风险等维度展开分析。
一、光通信行业:高景气度持续兑现
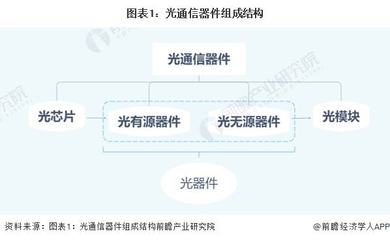
光通信器件是光传输网络的核心基础,其需求与流量增长高度相关。当前,行业景气度主要受三方面驱动:
- AI算力需求爆发:大模型训练与推理带来数据中心内部互联(东西向流量)及跨数据中心互联(DCI)需求激增,高速光模块(400G/800G/1.6T)出货量快速攀升。
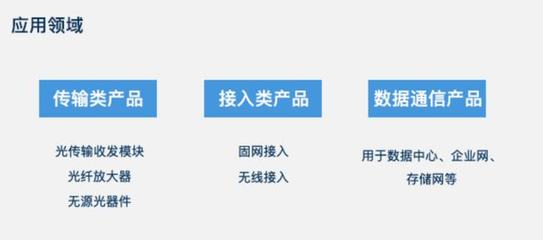
- 电信网络升级:5G-A/6G演进、千兆光网普及、全光交换(OXC)部署,拉动光收发模块、光放大器、波长选择开关(WSS)等器件升级换代。
- 政策与资本开支共振:国内“东数西算”工程、海外云厂商资本开支回暖,以及各国宽带基建计划,为光通信器件市场提供持续增量。
据LightCounting等机构预测,2024-2028年全球光模块市场复合增长率(CAGR)有望保持在15%以上,其中数通市场增速更高。行业高景气为光迅科技等厂商提供了广阔的成长舞台。
二、光迅科技:厚积薄发的“潜在黑马”
光迅科技是国内唯一具备光芯片-器件-模块垂直一体化能力的龙头企业,其黑马潜质主要体现在:
- 技术底蕴深厚,垂直整合优势突出:公司拥有PLC、III-V族半导体芯片等核心平台,自研光芯片覆盖10G-800G速率,尤其在无源器件、WSS等领域技术领先。垂直整合模式有助于降低成本、保障供应链安全,并在高端产品上形成差异化竞争力。
- 产品结构升级,数通市场加速突破:传统电信市场稳健,近年来公司大力拓展数通市场,400G/800G光模块已实现批量出货,并积极布局1.6T及硅光、CPO等前沿技术。若能抓住AI算力机遇,数通业务有望成为第二增长曲线。
- 客户资源与产能布局:深度绑定国内外主流设备商和云厂商,产能持续扩张(如武汉、苏州基地),为承接大规模订单奠定基础。
- 研发投入持续加码:研发费用率常年高于行业平均,在硅光、薄膜铌酸锂等新技术路径上均有布局,为长期竞争力蓄能。
从近期财报看,公司营收与利润呈现加速增长态势,高端产品占比提升带动毛利率改善,黑马成色渐显。
三、挑战与风险:黑马之路并非坦途
尽管前景向好,光迅科技仍需直面以下挑战:
- 市场竞争加剧:数通光模块领域,中际旭创、新易盛、天孚通信等对手先发优势明显,海外Coherent、Lumentum等巨头亦虎视眈眈。光迅需在产能、良率和客户认证上加速追赶。
- 技术迭代风险:硅光、CPO、LPO等新技术路线可能重塑竞争格局,公司需保持技术敏感度和投入强度,避免在下一轮技术切换中掉队。
- 供应链与地缘政治:高端光芯片及材料仍部分依赖进口,地缘政治摩擦可能影响供应链稳定性;同时海外市场拓展面临贸易壁垒风险。
- 盈利能力波动:电信市场价格竞争激烈,数通市场前期投入较大,公司整体利润率仍低于头部数通厂商,需通过规模效应和产品结构优化持续改善。
四、结论:黑马可期,但需时间验证
光通信行业高景气度为光迅科技提供了历史性机遇。公司凭借垂直一体化技术壁垒、产品结构升级和客户突破,具备成为黑马的潜质。黑马之路并非一蹴而就——能否在数通高速光模块市场实现份额跃升、在新技术窗口期保持领先,将决定其能否从“潜在黑马”蜕变为“真正黑马”。
投资者应密切关注公司数通业务订单放量情况、毛利率变化及新技术进展,以动态评估其黑马成色。在光通信的黄金时代,光迅科技值得期待,但需保持理性,用业绩验证逻辑。
如若转载,请注明出处:http://www.shentoumall.com/product/45.html
更新时间:2026-10-30 15:41:03